
Assurance auto : quand l’expertise dépasse le prix d’achat
Vous achetez une ancienne à un prix raisonnable, vous la bichonnez pendant des années, et puis un jour un carton vient tout remettre en question. L’assureur, lui, ne regarde pas l’affect ni les heures passées dessus : il regarde une valeur au jour du sinistre. Sauf que ce montant peut être fixé à l’avance, noir sur blanc, et parfois dépasser ce que vous avez sorti pour l’acquérir. Encore faut-il savoir comment cette mécanique fonctionne, ce qu’elle coûte, et pourquoi tant de propriétaires s’en aperçoivent une fois le mal fait.
La valeur qui compte n’est pas le prix payé
Le malentendu de départ est presque toujours le même : on croit que le prix d’achat inscrit sur la carte grise ou sur le contrat de vente fait foi. Il ne fait rien du tout. Ce qui compte pour l’assureur, c’est la valeur de remplacement au moment où les dégâts arrivent, et cette valeur dépend de la cote du moment, de l’état réel du véhicule et de la rareté des pièces.
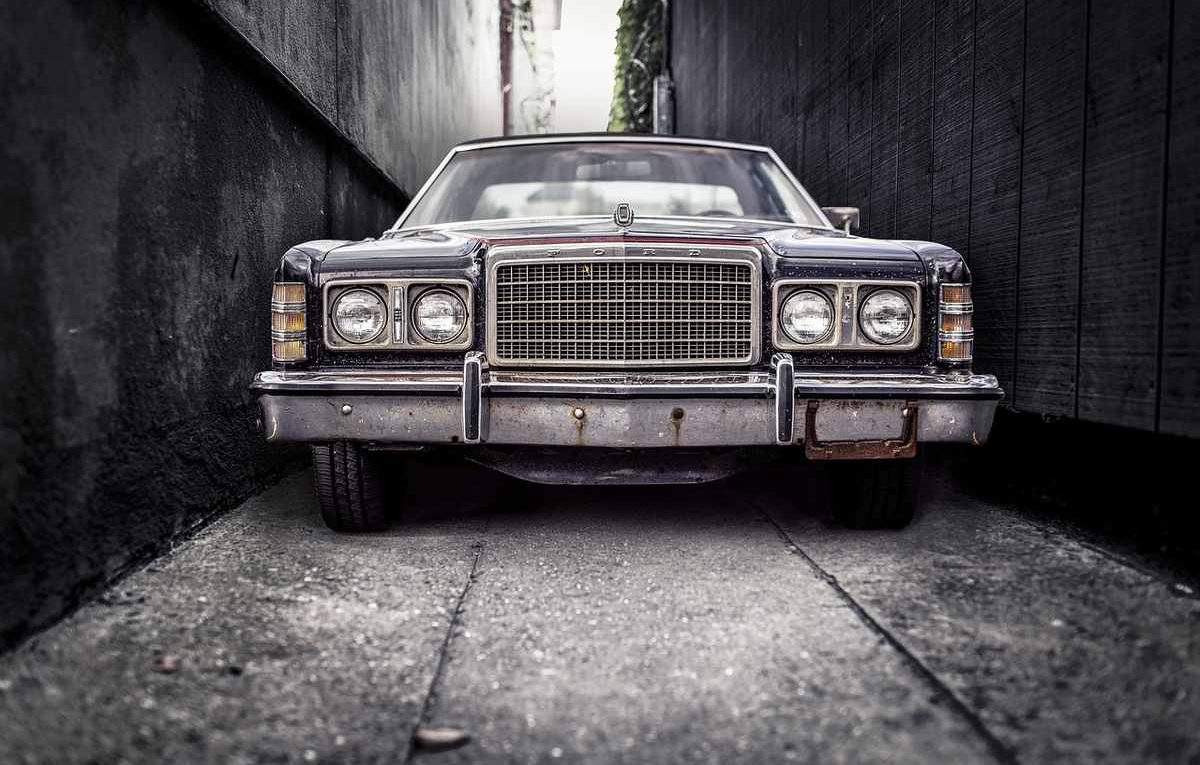
Une berline des années soixante-dix achetée une bouchée de pain il y a quinze ans peut valoir aujourd’hui bien plus cher, simplement parce que le marché a bougé et que les exemplaires restants se comptent sur les doigts. Le prix d’achat, lui, ne pèse plus rien.
Le problème, c’est que l’expert mandaté après un sinistre n’a aucun intérêt à être généreux. Il constate, il compare avec des annonces, il applique une décote pour l’état, les kilomètres, la rouille sous les bas de caisse qu’il découvre au passage.
Vous vous retrouvez avec une indemnisation calculée sur une moyenne de marché, pas sur la valeur sentimentale ni sur ce que vous auriez dû débourser pour racheter la même auto. Ce décalage peut se chiffrer en milliers d’euros, sans recours possible une fois le rapport signé.
Un chiffre pour situer les choses : la valeur peut dépasser cinquante mille euros pour certaines anciennes, et là, les règles changent complètement. Le seuil n’est pas anodin, il déclenche des obligations précises côté assureur. Concrètement, le dossier n’est plus traité de la même manière, et l’assuré doit fournir des pièces qu’il n’aurait jamais imaginées au moment de la souscription.
Ce que change une expertise faite avant le sinistre
Quand vous faites expertiser le véhicule à l’avance, vous ne demandez pas un avis, vous fixez une base contractuelle. L’indemnisation se fera alors sur cette valeur, moins la franchise, sans discussion possible sur la cote du jour. Beaucoup d’assurés découvrent ce mécanisme trop tard. C’est pourtant écrit noir sur blanc dans les conditions générales.
La logique est simple à comprendre : l’assureur accepte de couvrir un montant connu d’avance, parce qu’il sait à quoi il s’engage. Il n’y a plus d’aléa pour lui, donc plus de raison de serrer la vis au moment du règlement. Pour vous, la valeur devient une donnée écrite dans le contrat, pas une estimation faite à chaud dans un contexte désagréable, souvent sous le coup de l’émotion et sans les factures sous la main.
Cette expertise a une durée de validité. Passé ce délai, elle ne vaut plus rien et vous revenez au régime ordinaire, avec l’expert qui reprend la main. Il faut donc penser à la renouveler, un peu comme un contrôle technique qu’on repousse jusqu’à l’oublier complètement.


Le calcul à faire entre le coût de l’expertise et le risque encouru
Prenons le cas concret d’une prestation à distance, réalisée en visioconférence par un expert spécialisé dans les anciennes. Le tarif tourne autour de cent quarante-neuf euros pour une estimation valable trois ans. Pour une expertise à domicile, on monte à cent quatre-vingt-dix-neuf euros, ramenés à deux cent vingt-neuf euros sans remise. Ce sont des sommes réelles, à comparer à ce que vous perdriez si l’indemnisation était calculée au rabais. Sur une auto qui vaut quelques milliers d’euros, la question se pose vraiment. Sur ce point, voir aussi notre article sur reduire prix assurance auto.
Sur une auto qui en vaut vingt ou trente mille, elle ne se pose même pas. Voilà l’arbitrage : plus la valeur du véhicule est élevée, plus l’écart potentiel entre les deux modes d’indemnisation se creuse, et plus le coût de l’expertise devient négligeable.
C’est un calcul froid, mais c’est exactement comme ça qu’il faut le voir. Froid ne veut pas dire cynique : il s’agit simplement de mettre en face ce que vous payez une fois et ce que vous risquez de perdre en une seule journée.
Une remarque qui revient souvent chez les propriétaires d’anciennes : « je ne la vendrai jamais, donc à quoi bon faire évaluer une valeur ? » Le raisonnement ne tient pas, car l’indemnisation ne dépend pas d’une vente, elle dépend d’un sinistre. Et un sinistre, ça n’arrive jamais au bon moment. D’ailleurs, pour creuser les garanties et les contrats auto en général, orizon-assurance.fr rassemble des informations utiles sur le sujet.
Obligations, seuils et conditions à ne pas rater
Il y a un seuil à connaître, et il est souvent mal compris. Pour un véhicule dont la valeur dépasse cinquante mille euros, l’expertise devient obligatoire si vous souscrivez les garanties Vol, Incendie, Tempête et Dommages Tous Accidents.
Le document doit avoir moins de trois ans, ou alors prendre la forme d’une facture émise par un professionnel il y a moins d’un an. Sans ce papier, la garantie ne s’applique pas dans les conditions prévues. Autant dire que l’oubli coûte cher.
En dessous de ce seuil, jusqu’à cinquante mille euros donc, l’expertise reste conseillée mais facultative pour ces mêmes garanties. C’est précisément là que la plupart des propriétaires font l’impasse, en se disant que le risque est limité. Il l’est, jusqu’au jour où il ne l’est plus. Le sinistre ne prévient pas, et la valeur d’une ancienne peut grimper plus vite qu’on ne l’imagine.
Les points à contrôler avant de signer
Quelques vérifications simples évitent bien des déconvenues au moment du règlement, et elles prennent moins de dix minutes. Elles portent surtout sur la fraîcheur du document et sur sa cohérence avec la formule choisie.
- La date de l’expertise, parce qu’un document périmé ne protège plus rien.
- Qui a réalisé l’évaluation, et si le réseau utilisé est reconnu par l’assureur.
- Est-ce que la valeur retenue correspond vraiment à l’état actuel de l’auto, ou à un état ancien ?
- Le montant de la franchise, qui se déduit dans tous les cas, avec ou sans expertise préalable.
- Les garanties souscrites, car l’obligation d’expertise ne s’applique pas de la même façon selon la formule choisie.
Un détail qui a son importance : une expertise réalisée à domicile évite de déplacer un véhicule qui roule peu, ce qui limite les risques de casse pendant le transport. Pour une auto qui sort rarement du garage, c’est loin d’être anecdotique. Cela explique aussi pourquoi ce format coûte un peu plus cher que la version à distance.


Ce qu’il faut retenir avant de souscrire
L’expertise préalable transforme une promesse floue en montant contractuel, et c’est tout l’intérêt de la démarche pour une ancienne. Elle coûte quelques centaines d’euros au maximum, elle tient trois ans, et elle peut rapporter bien davantage le jour où ça compte vraiment. Sans elle, vous dépendez d’un expert qui fixe la valeur au jour du sinistre, sans aucune certitude sur le résultat.
La vraie question n’est pas de savoir si votre auto prendra de la valeur, mais si vous accepterez un jour de découvrir, chiffre en main, que vous auriez pu obtenir plus en payant cent quarante-neuf euros trois ans plus tôt. Combien seriez-vous prêt à dépenser aujourd’hui pour ne jamais avoir à vous poser cette question ?