

Assurance VTC électrique à Paris : la batterie entre dans le contrat
Rouler en électrique quand on est chauffeur VTC à Paris, ça change la façon de travailler avant même de parler d’argent. Les trajets en zone à faibles émissions deviennent plus simples, le coût au kilomètre baisse, et la clientèle ne s’y trompe pas. Sauf qu’un détail reste souvent dans l’angle mort : le contrat d’assurance. Les comparateurs classiques alignent des tarifs comme si toutes les voitures se ressemblaient, alors qu’une batterie, un câble de recharge ou une panne d’autonomie ne se traitent pas comme un moteur diesel fatigué.
Ce qui bouge vraiment dans un contrat VTC parisien
Quand un chauffeur passe à l’hybride ou à l’électrique, il ne change pas seulement de voiture : il change de catégorie de risque aux yeux de l’assureur. Le véhicule coûte plus cher à réparer. Les pièces sont moins disponibles chez certains garages, et un sinistre sur le bloc batterie peut immobiliser la voiture plusieurs semaines. À Paris, où un VTC enchaîne les courses dans un périmètre serré, cette immobilisation se paie cash. Personne ne roule, personne ne facture.
C’est là que la couverture des équipements spécifiques entre en jeu. Selon Orizon Assurance, un contrat VTC pour véhicule hybride ou électrique à Paris et en Île-de-France peut intégrer la batterie et les câbles de recharge dans le périmètre assuré.
Ces deux postes, les grilles tarifaires classiques les ignorent presque toujours. Elles ont été pensées pour des berlines essence dont le réservoir ne valait pas le tiers de la voiture. Le raisonnement tient encore moins dès qu’on parle d’un pack de traction à cinq chiffres.
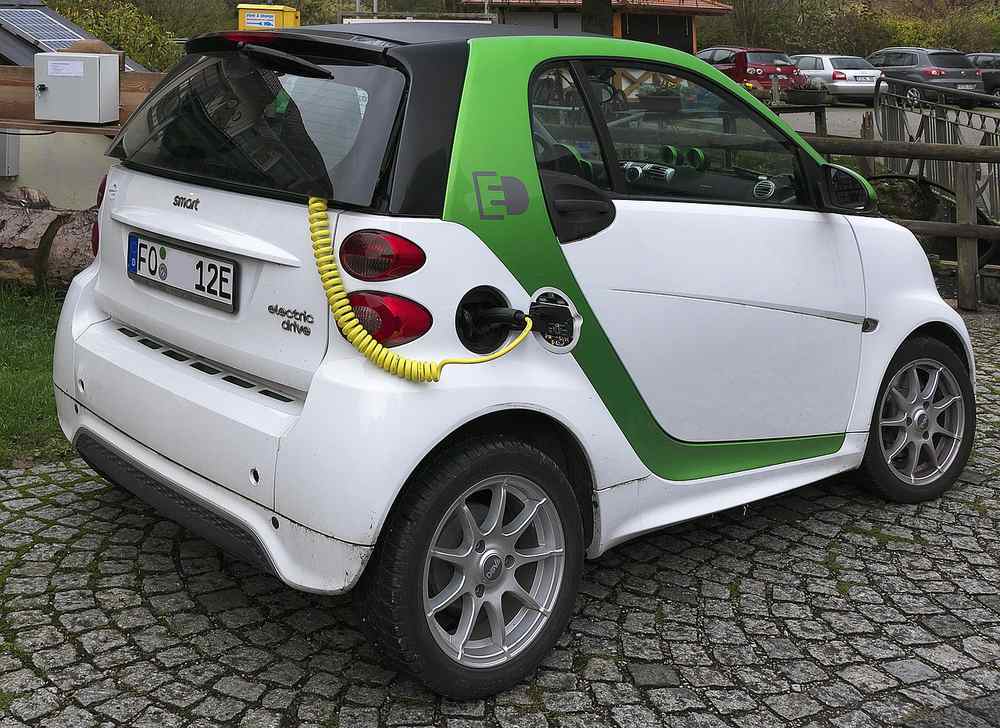
Un câble de recharge volé sur un parking parisien, ça arrive plus souvent qu’on ne le croit. Un chargeur embarqué qui grille après une surtension, aussi. Sans extension de garantie, le chauffeur sort l’argent de sa poche et continue de payer sa cotisation. Voilà pourquoi la question ne se résume plus au prix mensuel affiché en haut de la page, ni au classement de tel ou tel comparateur.


Les postes que les comparateurs laissent de côté
Les sites qui classent les assureurs VTC se contentent souvent de comparer le tiers payant, le tous risques et la franchise. Trois lignes, un tableau, et le tour est joué. Sauf que le diable se cache ailleurs, dans les détails qu’aucune colonne ne prévoit, et que le chauffeur découvre trop tard, une fois le sinistre déclaré.
- La batterie de traction, pièce la plus chère du véhicule, est-elle couverte en cas de vol ou de détérioration accidentelle ?
- Câbles et wallbox, souvent oubliés alors qu’ils représentent une dépense réelle à chaque remplacement.
- Que se passe-t-il si la voiture tombe en panne de charge en pleine course, avec un client à bord ?
- Le prêt d’un véhicule de remplacement thermique pendant l’immobilisation, prévu ou pas au contrat.
- Les délais de traitement d’un dossier, qui varient fortement d’un assureur à l’autre selon le type de motorisation.
Poser ces questions avant de signer évite les mauvaises surprises au premier sinistre. Un contrat moins cher sur le papier peut coûter bien plus cher le jour où la batterie est touchée. Le devis le plus bas n’est pas le plus protecteur, loin de là. Et une franchise majorée sur les organes électriques transforme une petite économie mensuelle en facture lourde au moment où l’on a le moins de marge de manœuvre.
L’assistance technique, le vrai différenciateur
Un dépanneur classique ne sait pas toujours quoi faire d’une électrique en panne de charge. Il faut un plateau adapté, parfois une borne mobile, et quelqu’un au bout du fil qui connaît la différence entre une batterie 12 V déchargée et un pack de traction en sécurité. Cette compétence ne s’improvise pas, elle se choisit au moment de la souscription.
Orizon Assurance met justement en avant une assistance technique spécialisée pour les VTC hybrides ou électriques à Paris et en Île-de-France, avec des tarifs préférentiels pensés pour la mobilité durable. Concrètement, le chauffeur tombé en rade tard le soir dans le 12e arrondissement n’appelle pas un numéro générique qui le renvoie vers un garage fermé. Il tombe sur une équipe qui sait quoi envoyer, et qui connaît les rues du secteur.
Pour comparer sérieusement, il reste utile de passer par un courtier qui connaît le métier, comme assurance-vtc-paris.fr, plutôt que de remplir un formulaire standard sur le site d’un assureur généraliste. Les questions posées ne sont pas les mêmes, et les réponses non plus. Un courtier habitué aux flottes VTC repère en deux minutes la clause qui bloque.


Devis, délais et petits pièges administratifs
Un point que personne ne mentionne dans les comparatifs : le temps qu’il faut pour obtenir une proposition chiffrée. Sur un véhicule thermique, certains assureurs sortent un tarif en quelques minutes parce qu’ils ont l’historique. Sur une électrique récente, il faut vérifier la valeur de remplacement, la disponibilité des pièces, parfois faire expertiser la batterie. Résultat, le dossier traîne. Le chauffeur ronge son frein.
Orizon Assurance annonce de son côté un devis VTC obtenu en 24 h, et reste joignable au 01 70 93 97 44 pour les questions qui bloquent. Ce délai compte quand on doit démarrer une activité ou changer de véhicule rapidement, parce qu’un VTC sans assurance valide ne roule pas, tout simplement.
Il y a aussi la question des franchises. Sur une électrique, certains contrats appliquent une franchise majorée sur les organes électriques, ce qui revient à payer deux fois la même protection. Lire les conditions générales ligne par ligne, surtout le chapitre consacré aux exclusions, reste la seule façon de repérer ce genre de clause avant la signature. C’est fastidieux, mais bien moins coûteux qu’un litige.
Une histoire de vélos qui éclaire le reste
Un comparatif publié le 14 septembre 2026 et mis à jour le 18 mai 2026 rappelle un point souvent mal compris : rouler à vélo n’oblige pas à s’assurer, mais une garantie responsabilité civile reste fortement recommandée. Les modèles étudiés allaient d’un VAE urbain à 2 000 € jusqu’à un VAE premium à 5 000 €, avec un vélo cargo longtail à 3 500 €, dans le 12e arrondissement. Des montants qui parlent à tout chauffeur équipé d’une électrique.
Le rapprochement avec le VTC saute aux yeux. Un deux-roues électrique de 5 000 €, une voiture électrique avec batterie à cinq chiffres : dans les deux cas, la valeur du bien dépasse largement ce que couvre un contrat pensé pour un usage basique.
Les assurances habitation couvrent généralement le vol à domicile avec effraction, y compris dans une cave ou un box fermé. Elles ne suivent pas le véhicule sur la voie publique. La nuance est loin d’être anodine pour un professionnel.
Choisir son contrat VTC électrique sans se tromper
Le vrai sujet n’est pas de savoir si l’électrique coûte plus cher à assurer, parce que la réponse dépend du modèle, du kilométrage annuel et de l’usage réel. Le sujet, c’est de vérifier que le contrat suit la voiture dans ses particularités : batterie, câbles, assistance adaptée, délai de devis raisonnable. Un tarif bas qui laisse la batterie hors garantie n’est pas une bonne affaire. C’est une économie qui se paiera plus tard.
Reste une question à se poser avant de renvoyer le dossier signé, et elle vaut la peine qu’on s’y attarde : si demain matin votre véhicule ne charge plus et qu’un client attend devant chez lui, savez-vous exactement qui appeler, quel délai annoncer au passager, et ce que votre assureur prend réellement en charge ? La réponse figure noir sur blanc dans les conditions générales.


